[일요시사 취재2팀] 함상범 기자 = ‘빛이 강하면 그림자가 더 짙다’고 했던가. 화려한 조명 이면에 안타까운 가정사가 있는 연예인들이 적지 않다. 부모의 잘못을 대신 뒤집어쓰기도 하고, 심지어 부모와의 천륜을 끊은 예도 있다. 부모 때문에 속 썩는 연예인들을 짚어봤다.
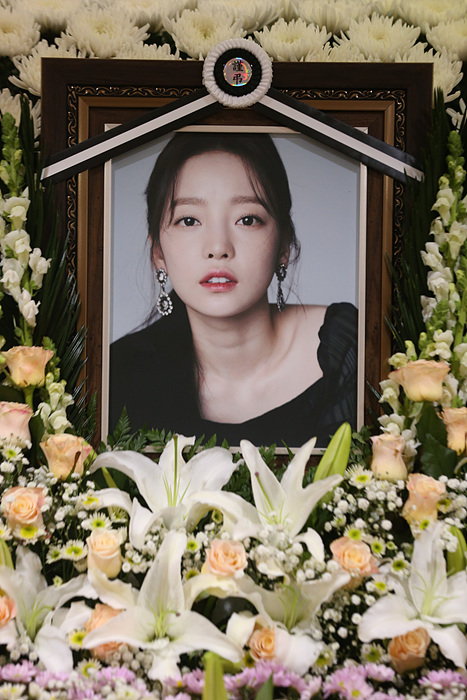
지난해 11월 갑작스럽게 대중의 곁을 떠난 고(故) 구하라는 생전 모친으로 인한, 상처가 깊었던 것으로 전해졌다. 구하라가 9세 되던 해 집을 나간 뒤 성인이 될 때까지 한 번도 찾지 않았다. 구하라는 할머니와 할아버지의 보살핌 속에 컸다.
부모의 죄
자식의 한
구하라는 지난 20년 동안 모친에 대한 원망과 그리움을 안고 살았다. 하지만 친모가 구하라를 찾온 때는, 구하라가 죽은 뒤였다. 구하라의 친오빠인 구호인씨에 따르면 친모는 장례식장에 상복을 입고 엄마 행세를 하려고 했다. 구씨는 한 매체와 인터뷰서 “친모께서 상복을 입겠다고 하셨는데, 동생 지인들에게 ‘내가 하라 엄마다’라고 보여주는 게 저는 너무 가슴이 아파서 도저히 상복을 입게 할 수 없었다”며 “친모를 쫓아냈다”고 했다.
구하라가 사망한 지 일 주일도 되지 않아 친모는 변호사를 선임해 구하라의 재산을 5:5로 나눠 갖자고 주장했다. 이미 오래전에 남매의 친권을 포기한 친모는 구하라의 재산 분할을 요구하고 있는 것.
법조계에 따르면 현행법상 혈연관계만 있으면 어떤 사정도 보지 않고 무조건 재산을 받을 수 있다. 자녀와 배우자가 1순위, 2순위가 부모다. 자녀와 배우자가 없는 구하라의 상속권자는 친부와 친모다.
친부는 재산을 포기했지만, 친모는 ‘악마의 탈’을 쓴 듯 법의 빈틈을 노리고 구하라의 재산을 뺏으려 하고 있다.
유족은 모친의 상속권을 인정하지 않는다는 취지의 상속 분할심판 청구를 제기했고, 모친은 이에 대해 인정할 수 없다고 반박 서면을 냈다.
상속, 빚투, 탈세…고통 방식 다양
연예계에 불어 닥친 ‘양육의 비밀’
참다못한 구씨는 국회 국민동의 청원을 통해 ‘구하라법’에 대한 청원 글을 올렸고, 빠른 기간 안에 10만명의 동의를 얻어냈다. 양육 의무를 현저히 이행하지 않은 경우에 한 해 상속 결격 사유를 추가하는 내용이 구하라 법의 골자다. 하지만 법 개정이 된다고 해도 구하라의 유족들은 소급 적용 금지 원칙에 따라 이 법의 혜택을 받지 못한다.
구씨는 “앞으로도 발생하는 피해자를 막고자 하는 마음서 청원 글을 남겼다”고 밝혔다.
비록 오빠가 구하라의 명예를 지키기 위해 노력하고 있지만, 생전에도 모친으로부터 받은 아픔에 사무쳤던 구하라는 하늘서조차 눈물을 흘리지 않을까.
최근에는 배우 장근석이 모친과 불화가 있는 것으로 밝혀졌다. 장근석의 모친은 수십억원의 세금을 빼돌린 혐의로 재판에 넘겨졌다. 지난달 30일, 서울중앙지방검찰청은 배우 장근석의 모친이자 전 소속 연예기획사 트리제이컴퍼니 대표인 전모씨를 조세포탈 등의 혐의로 불구속 기소했다고 밝혔다.
장근석 측은 지난 2일, 탈세 혐의에 대해서는 사과하면서도, 이는 소속사 대표였던 모친이 전적으로 주도한 일로 자신과는 무관하다고 선을 그었다.
이날 장근석은 공식 입장문을 통해 “모친의 일로 큰 충격을 받았고 참담함을 느끼고 있다. 모친이 보여준 모습에 크게 실망했고, 모든 사실을 숨긴 것에 가족으로서 신뢰마저 잃었다. 단호히 책임을 물을 것”이라고 밝혔다.
하늘이 정한
인연 때문에…
하늘이 정한 부모와 자식의 인연을 천륜이라 한다. 구하라나 장근석처럼 천륜 때문에 상처받은 연예인들이 적지 않다. 대부분 돈 때문이다. 성공한 자식의 이름을 차용해, 빚을 진 경우가 대부분이다. 때로는 빚을 지고, 자식이 성공했음에도 갚지 않은 예도 있다.
이른바 ‘빚투’가 2018년 연예계를 휩쓸었다. 빚투는 가족이나 친척 등이 사기를 치거나 돈을 갚지 않는 물의를 저질렀다는 의혹들이 연이어 폭로되는 일련의 사회 현상을 일컫는다.
래퍼 마이크로닷은 사실상 빚투 운동의 시발점이자 가장 악질적인 사례로 꼽힌다.
1998년 5월경, 충북 제천서 목장을 했던 마이크로닷의 부모는 주변 지인들에게 사기를 쳐 거액의 돈을 속여 뺏은 뒤 뉴질랜드로 도망갔다. 총 14명의 이웃으로부터 빌린 돈은 4억원여다. 항간서 증언들이 꾸준히 회자됐던 이야기가 사실로 밝혀지면서 큰 파장이 일었다.
마이크로닷의 부모는 사기 혐의로 기소됐고, 원심은 물론 항소심서도 법원으로부터 실형을 받았다.
마이크로닷의 경우 부모의 죄질이 심각했을 뿐 아니라, 마이크로닷 역시 ‘사기의 수혜자’로 취급됐다. 아울러 마이크로닷 측은 대처 과정서도 거짓말을 하는 등 최악의 언행을 보였다. 연예계서 퇴출당한 마이크로닷을 향한 여론은 여전히 냉담하다.
이 사건을 계기로 빚투가 여기저기서 일어났다. 대다수 연예인이 빚더미에 앉은 부모로 인해 도마 위에 올랐다. 하지만 실상을 들여다보면 안타까운 사연이 많았다.
불화 그리고
불우한 가정사
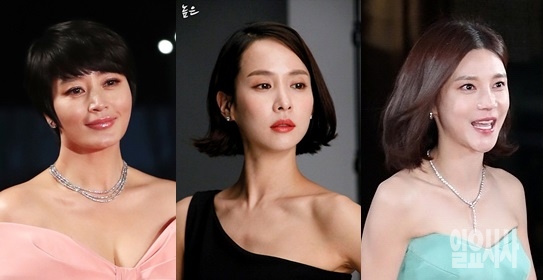
대표적으로 배우 김혜수다. 김혜수의 모친은 사업을 이유로 지인들로부터 약 13억원을 빌린 뒤 몇 년이 지나도록 갚지 않았다. 김혜수의 모친으로부터 돈을 빌려준 사람 중에는 현직 국회의원도 포함됐다.
피해자 대다수가 김혜수의 이름을 믿고 돈을 빌려줬다. 하지만 김혜수는 “이미 십수년 전부터 금전 문제로 인한 불화로 8년 가까이 연락이 끊겼다”며 “어머니가 혼자 행한 일들에 개입한 적 없다. 어머니를 대신해 법적 책임을 질 근거는 없다고 확인된다”고 솔직하게 밝혀 응원을 받았다.
걸그룹 마마무의 휘인은 아버지의 과거 채무로 인해 빚투 폭로를 당했다. 이에 휘인은 2012년 부모님이 이혼한 사실과 함께, 모친이 결혼 당시 부친의 빚으로 인해 힘겨운 삶을 살았다는 사연을 소상히 전했다.
배우 차예련은 15년 동안 연락을 끊고 살아온 부친의 빚 약 10억원을 갚아온 것으로 밝혀졌다. 당시 차예련은 “아버지의 사건이 밝혀지는 것이 두려웠다. 또 내 이름을 믿고 빌려줬다는 말에, 책임감을 느꼈다”며 빚을 갚아온 이유를 말했다.
배우 조여정과 한고은도 아픈 가정사를 고백했다. 조여정은 “과거 부친의 채무로 인해 부모님은 이혼했고, 이후 아버지와 교류가 없었다. 아버지와 연락을 취하려 노력했지만, 거처도 번호도 확인하지 못했다”고 알렸다.
빚투 폭로를 당한 한고은 역시 미국 이민 이후 아버지로 인해 가족이 뿔뿔이 흩어졌고, 한국으로 돌아온 뒤에 가장으로 생계를 책임졌다고 밝혔다. 그는 “학창 시절부터 아버지로부터 어떤 지원도 받지 못했으며, 오히려 생활비를 지원해주며 힘들게 지낸 것은 물론 여러 채무로 인해 촬영장서 협박을 받고 변제해주기도 했다”고 토로했다.
드러난 안타까운 가족사
“천륜 끊었다” 연예인도
이 밖에도 개그맨 황제성, 비투비의 이민혁, 배우 마동석, 김보성, 티파니 등이 빚투를 통해 안타까운 가족사가 공개돼 안타까움을 더한 바 있다.
빚투 때 확산되지는 않았지만, 오래전부터 부모와의 불화가 대중에 알려진 사례도 있다.
대표적으로 축구 선수이자 최근 방송인으로 전향한 안정환과 가수 장윤정이 있다. 안정환은 모친과 외삼촌이 1억5000만원을 빌려 갔으나 20년 동안 갚지 않았으며, 이 사건과 별개로 과거 1억원대의 빚으로 소송에 휘말리기도 했다.
안정환은 한 매체와 인터뷰서 “선수로서 성공을 거둔 후 이른바 ‘빚잔치’를 시작했다. 어머니께서 아들 훈련과 양육을 명목으로 빌리신 돈 중에 실제로 제가 받은 지원이나 돈은 한 푼도 없었다”고 밝혔다.
장윤정 역시 모친과 오랜 갈등을 고생했다. 장윤정의 모친은 사기 혐의로 구속됐다. 두 사람의 갈등은 2013년 언론 및 방송 매체를 통해 알려졌고, 극심한 입장 차이를 보이며 진실공방을 벌였다.
장윤정의 모친과 남동생은 각종 매체에 나와 장윤정이 모친을 정신병원에 넣으려 했다는 점과 음주운전 등을 거론하며 비방했으며, 2014년 장윤정의 소속사에 빚을 갚으라고 소송을 걸기도 했다. 이 소송서 장윤정의 모친은 패소했다.
오래된 상처
공방전으로
장윤정은 2013년 SBS <힐링캠프>서 “내가 지금까지 번 돈은 어머니가 모두 날렸다. 어느 날 은행서 연락이 와 찾아가 보니 은행 계좌 잔고에 마이너스 10억원이 찍혀 있었다. 이 때문에 아버지는 뇌졸중으로 쓰러졌다”고 말해 안타까움을 샀다.
<intellybeast@ilyosisa.co.kr>
<기사 속 기사> 스타들의 부모 불화 대처법
응원과 이미지 훼손 사이
수많은 연예인들이 ‘빚투’ 등 좋지 않은 문제로 대중의 입방아에 올랐다.
빚투가 ‘현대판 연좌제’의 부정적인 성격을 띤다는 걸 대중들도 이미 인지하고 있어, 연예인들에게 꼭 나쁜 여론만 형성된 것은 아니다. 대처방식에 따라 응원을 받기도 했다.
하지만 대중의 심리를 읽지 못한 잘못된 언행으로 씻을 수 없을 정도의 이미지가 훼손괸 경우도 있었다.
▲발 빠른 사과와 문제 해결 = 배우 마동석은 빚투 사태 때 가장 교과서적인 대처를 보였다는 평가를 받았다. 그의 부친이 5억원의 채무가 있었다고 밝혀지자 마동석은 소속사를 통해 “금액 부분에서 차이가 있어서 재판을 진행한 부분과 함께 판결에 의해 갚아야 할 금액을 모두 지급했다”고 밝혔다. 그는 “이유 여하를 막론하고 심려를 끼쳐드린 데 대해 다시 한번 머리 숙여 사과드린다”고 해명했다. 발 빠른 사과와 함께 문제도 깔끔하게 처리한 데 이어, 반성하는 태도까지 보인 그의 언행에 대중은 응원의 메시지를 보냈다.
▲‘고통스러웠다’ 호소 = 빚투 연예인 대부분이 자신의 상황을 호소하면서 대중의 비판을 면했다. 김혜수와 마마무의 휘인, 한고은, 조여정, 개그맨 황제성 등이 이 사례에 해당한다. 아무도 알지 못했던 자신만의 과거사를 소상히 밝히면서, 부모와의 인연에 대해 솔직하게 털어놓았다. 대다수가 더 큰 반박 없이 조용히 넘어가게 됐다. 이를 알게 된 대중은 호소형 연예인들에게 안타깝다면서 동정심을 보였다.
▲돈 갚고 ‘말실수’ = 대표적으로 래퍼 도끼가 이 부분에 해당한다. 값비싼 호텔에서 거주하는 것은 물론 호화스러운 차량을 소유한 것을 일종의 ‘스웨그’로 표현했던 도끼는 모친이 과거 1000만원의 빚을 갚지 않아 논란이 됐다. 그러자 도끼는 라이브 방송을 진행하며 “저희 어머니는 사기 친 적 없다. 1000만원? 불만 있으면 오라고 해라. 내 한 달 밥값밖에 안 된다”고 해 또 다른 구설수를 낳았다. 어찌 됐든 피해를 받은 피해자에 대한 예의가 없었다는 게 중론이었다.
이후 도끼는 피해자를 만나 모두 변제하는 것은 물론, 피해자 측이 “도끼는 정중한 청년”이라고 입장을 내놨지만, 그의 훼손된 이미지는 쉽게 바뀌지 않고 있다. 도끼는 호된 곤욕을 치르면서 느낀 심경을 신곡 ‘말조심’에 담기도 했다.
▲잘못된 사실 확인 = 개그우먼 김영희는 빠르게 대처하려다 오히려 더 큰 논란에 휩싸였다. 부모가 6600만원의 돈을 빌리고 갚지 않았다는 폭로를 당한 김영희는 사실이 아니라면서 ‘재무 변제 중’이라고 밝혔다.
하지만 피해자는 김영희 부모가 돈을 갚은 것은 10만원이었으며, 이는 ‘입막음용’이었다고 반박했다. 그러자 대중은 김영희에 대해 비난을 쏟아냈다. 사실관계를 확인한 뒤 잘못이 있음을 인지한 김영희는 연극 공연에 앞서 무대에 올라 “물의를 빌어 죄송하다”고 사죄한 뒤 각종 방송 및 셀럽파이브 등 활동을 중단했다.
최근에는 KBS2 <스탠드업! 스페셜>에 출연해 “작년 겨울 무척 추웠지만, 지금은 원만하게 해결됐다. 상처받은 분들께 이 자리를 빌려 죄송하다”고 말했다.
▲거짓 대응 ‘최악의 수’ = 빚투의 시발점인 마이크로닷은 최악의 사례로 꼽힌다. 첫 의혹이 드러난 후 ‘사실무근’이라고 밝힌 마이크로닷은 피해자가 늘어나자 각 피해자를 만나 문제를 해결하겠다고 밝혔다. 하지만 이 역시도 거짓말이었다.
사태를 해결한다고 해놓고 뉴질랜드로 떠나 잠적했다. 20년 만에 합의에 나섰음에도 이미 ‘골든 타임’은 지났고, 대중의 반응은 2년이 지난 현재까지도 싸늘하다. <함>